




Publicaciones recientes
 Financiar un remolque plataforma de 40 ft: mire más allá de la cuota mensual15-10-2026
- Suspensión neumática frente a suspensión de ballestas: ¿Vale la pena la diferencia de precio de un semirremolque de plataforma de 40 pies?15-10-2026
- Cómo afectan el grado del acero y el diseño del chasis a los precios de los semirremolques de plataforma de 40 pies15-10-2026
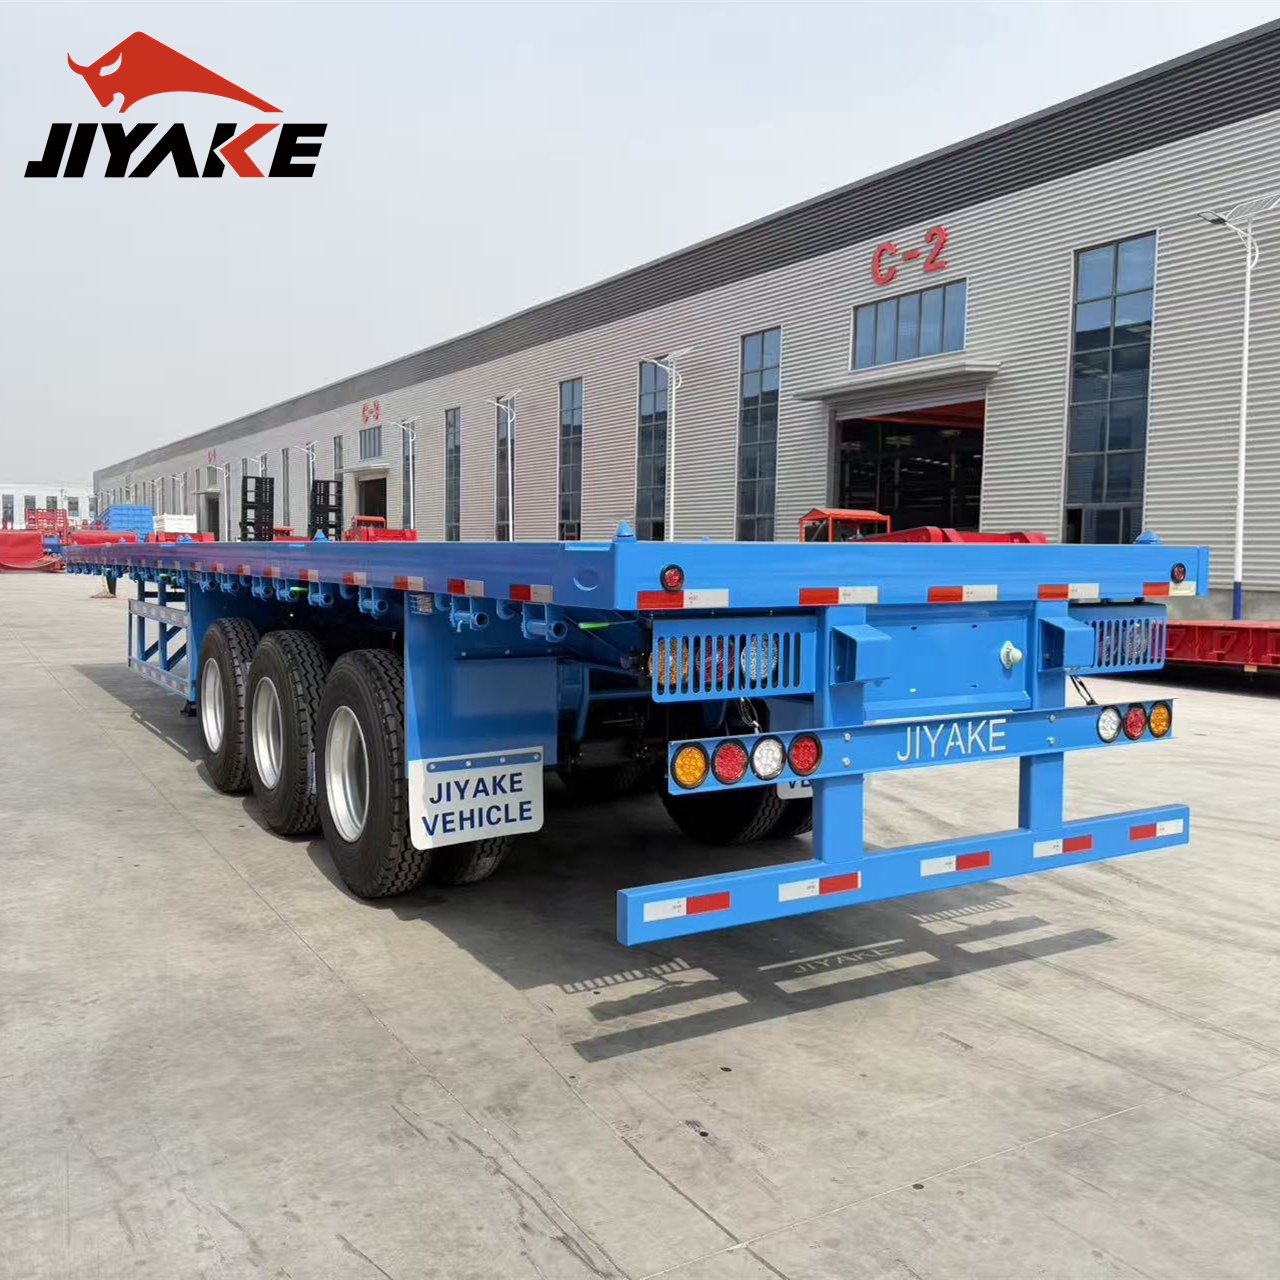
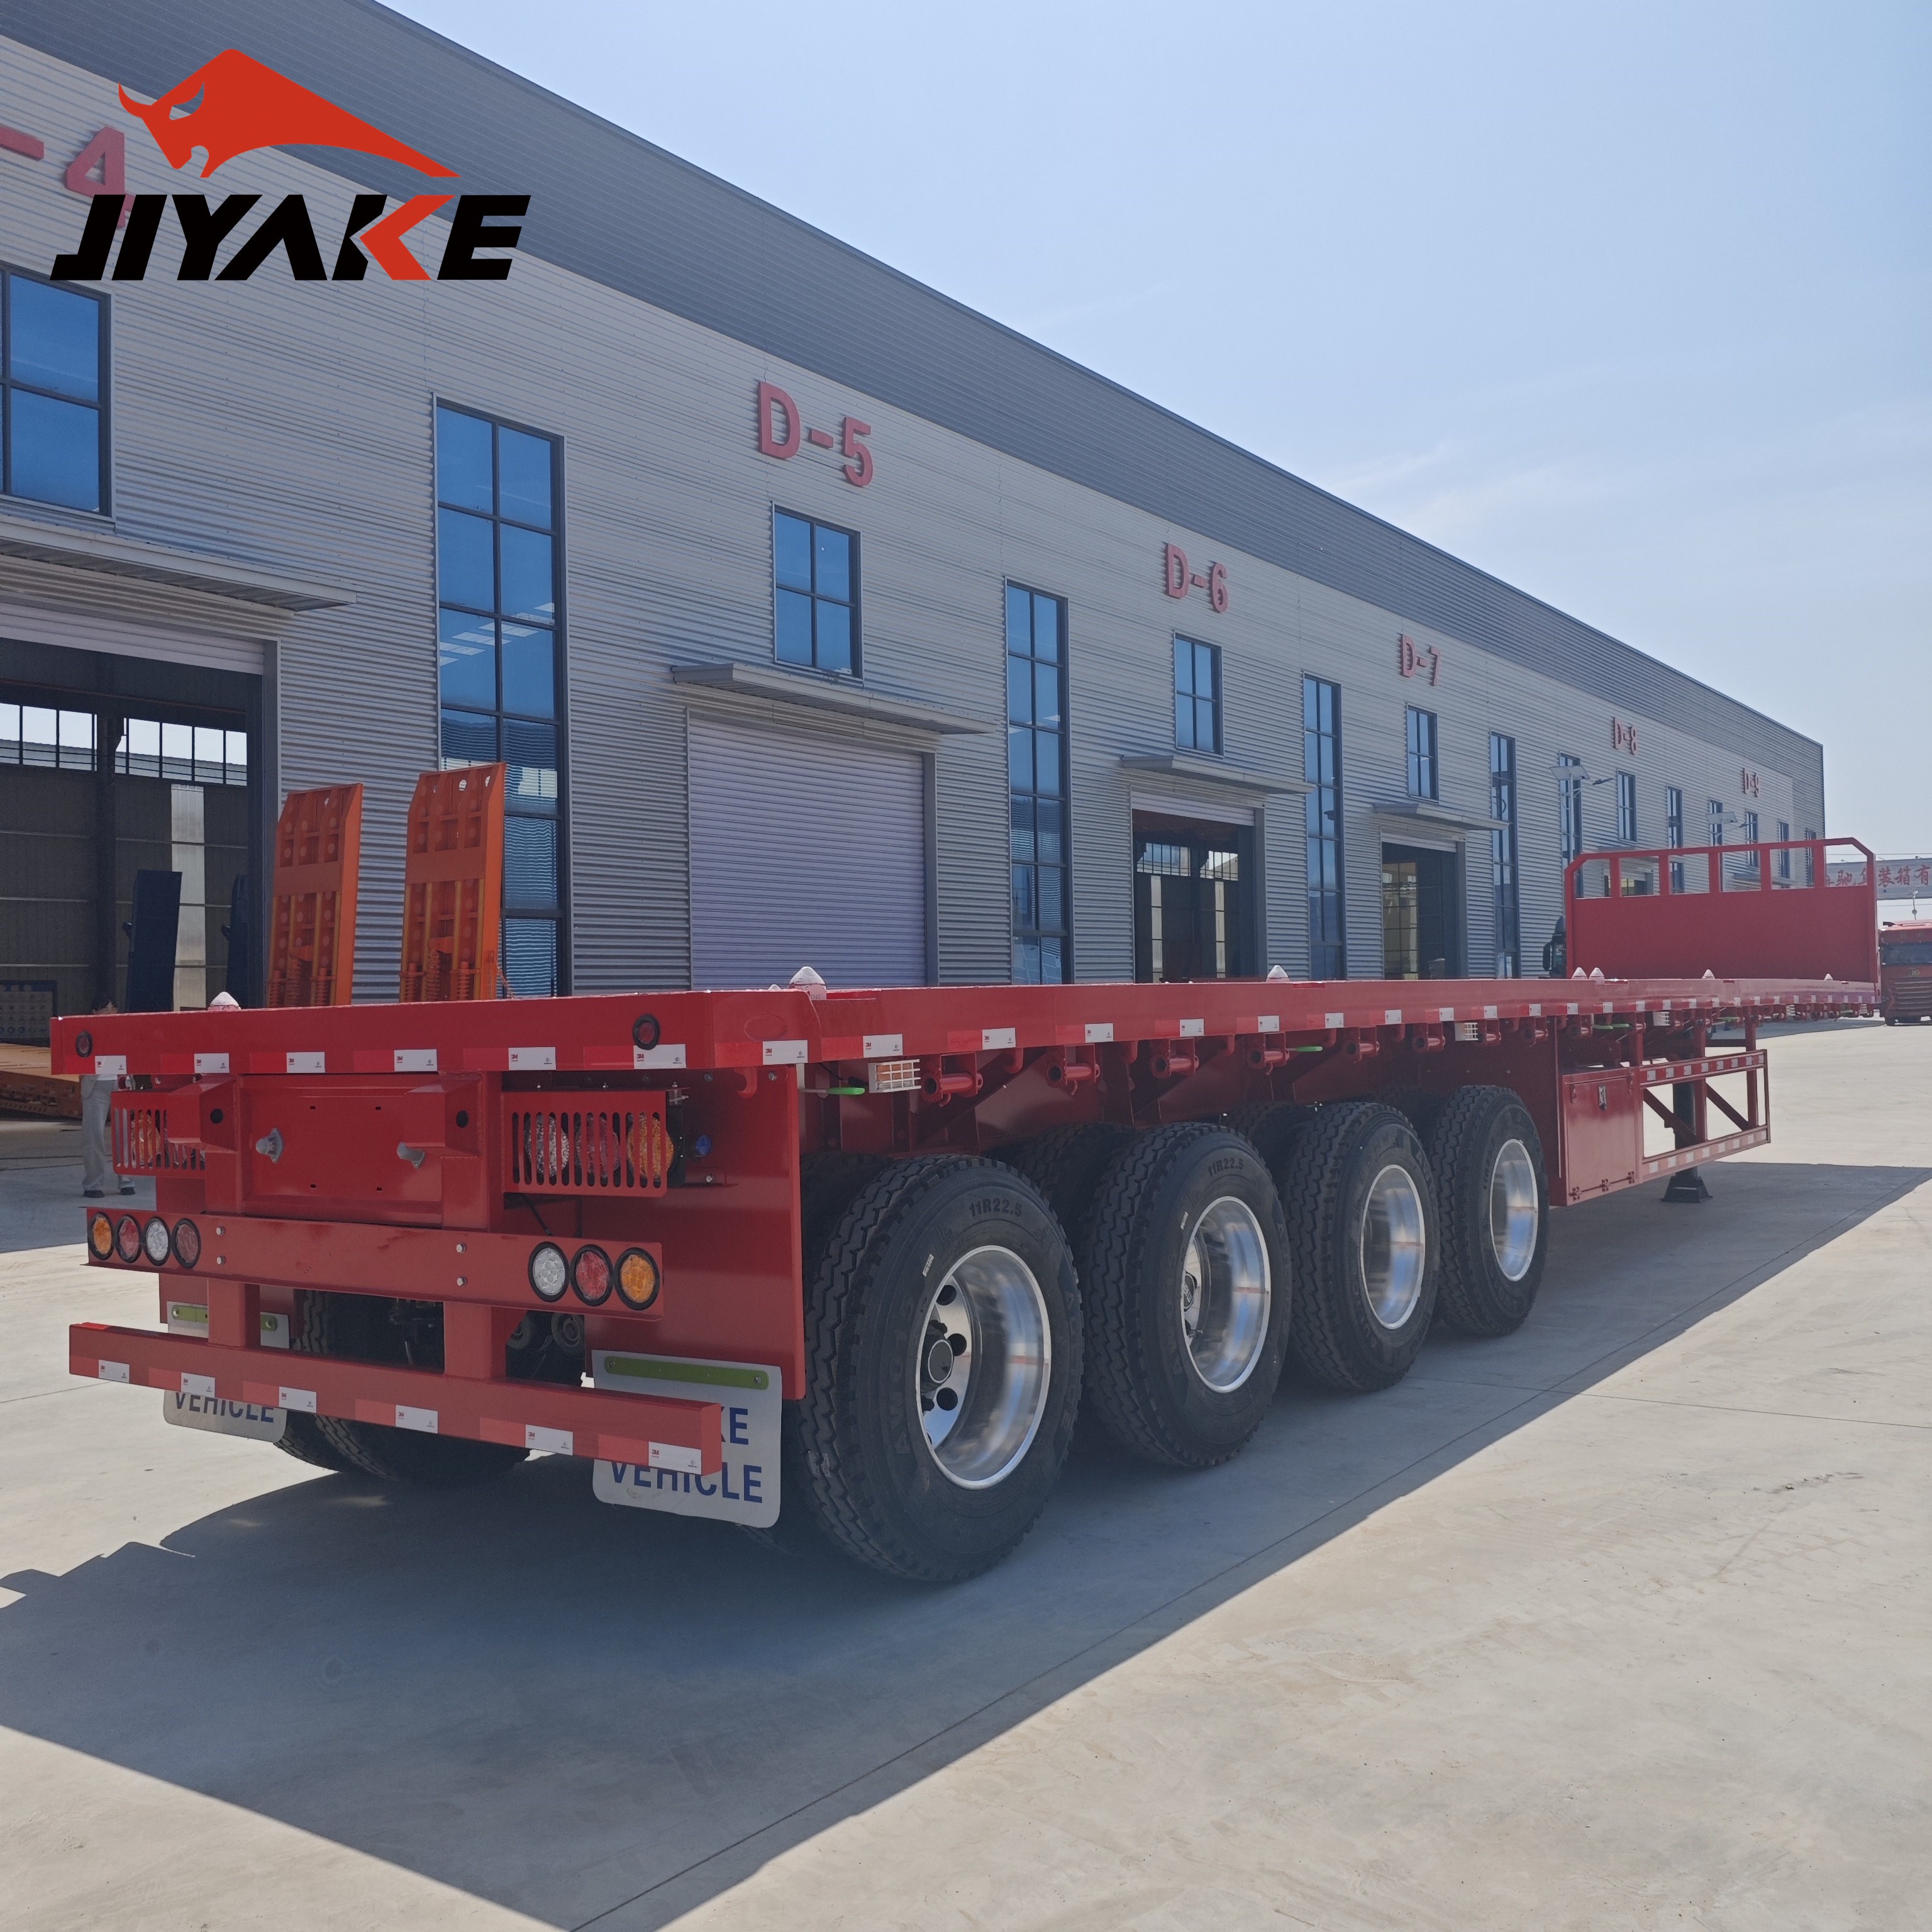
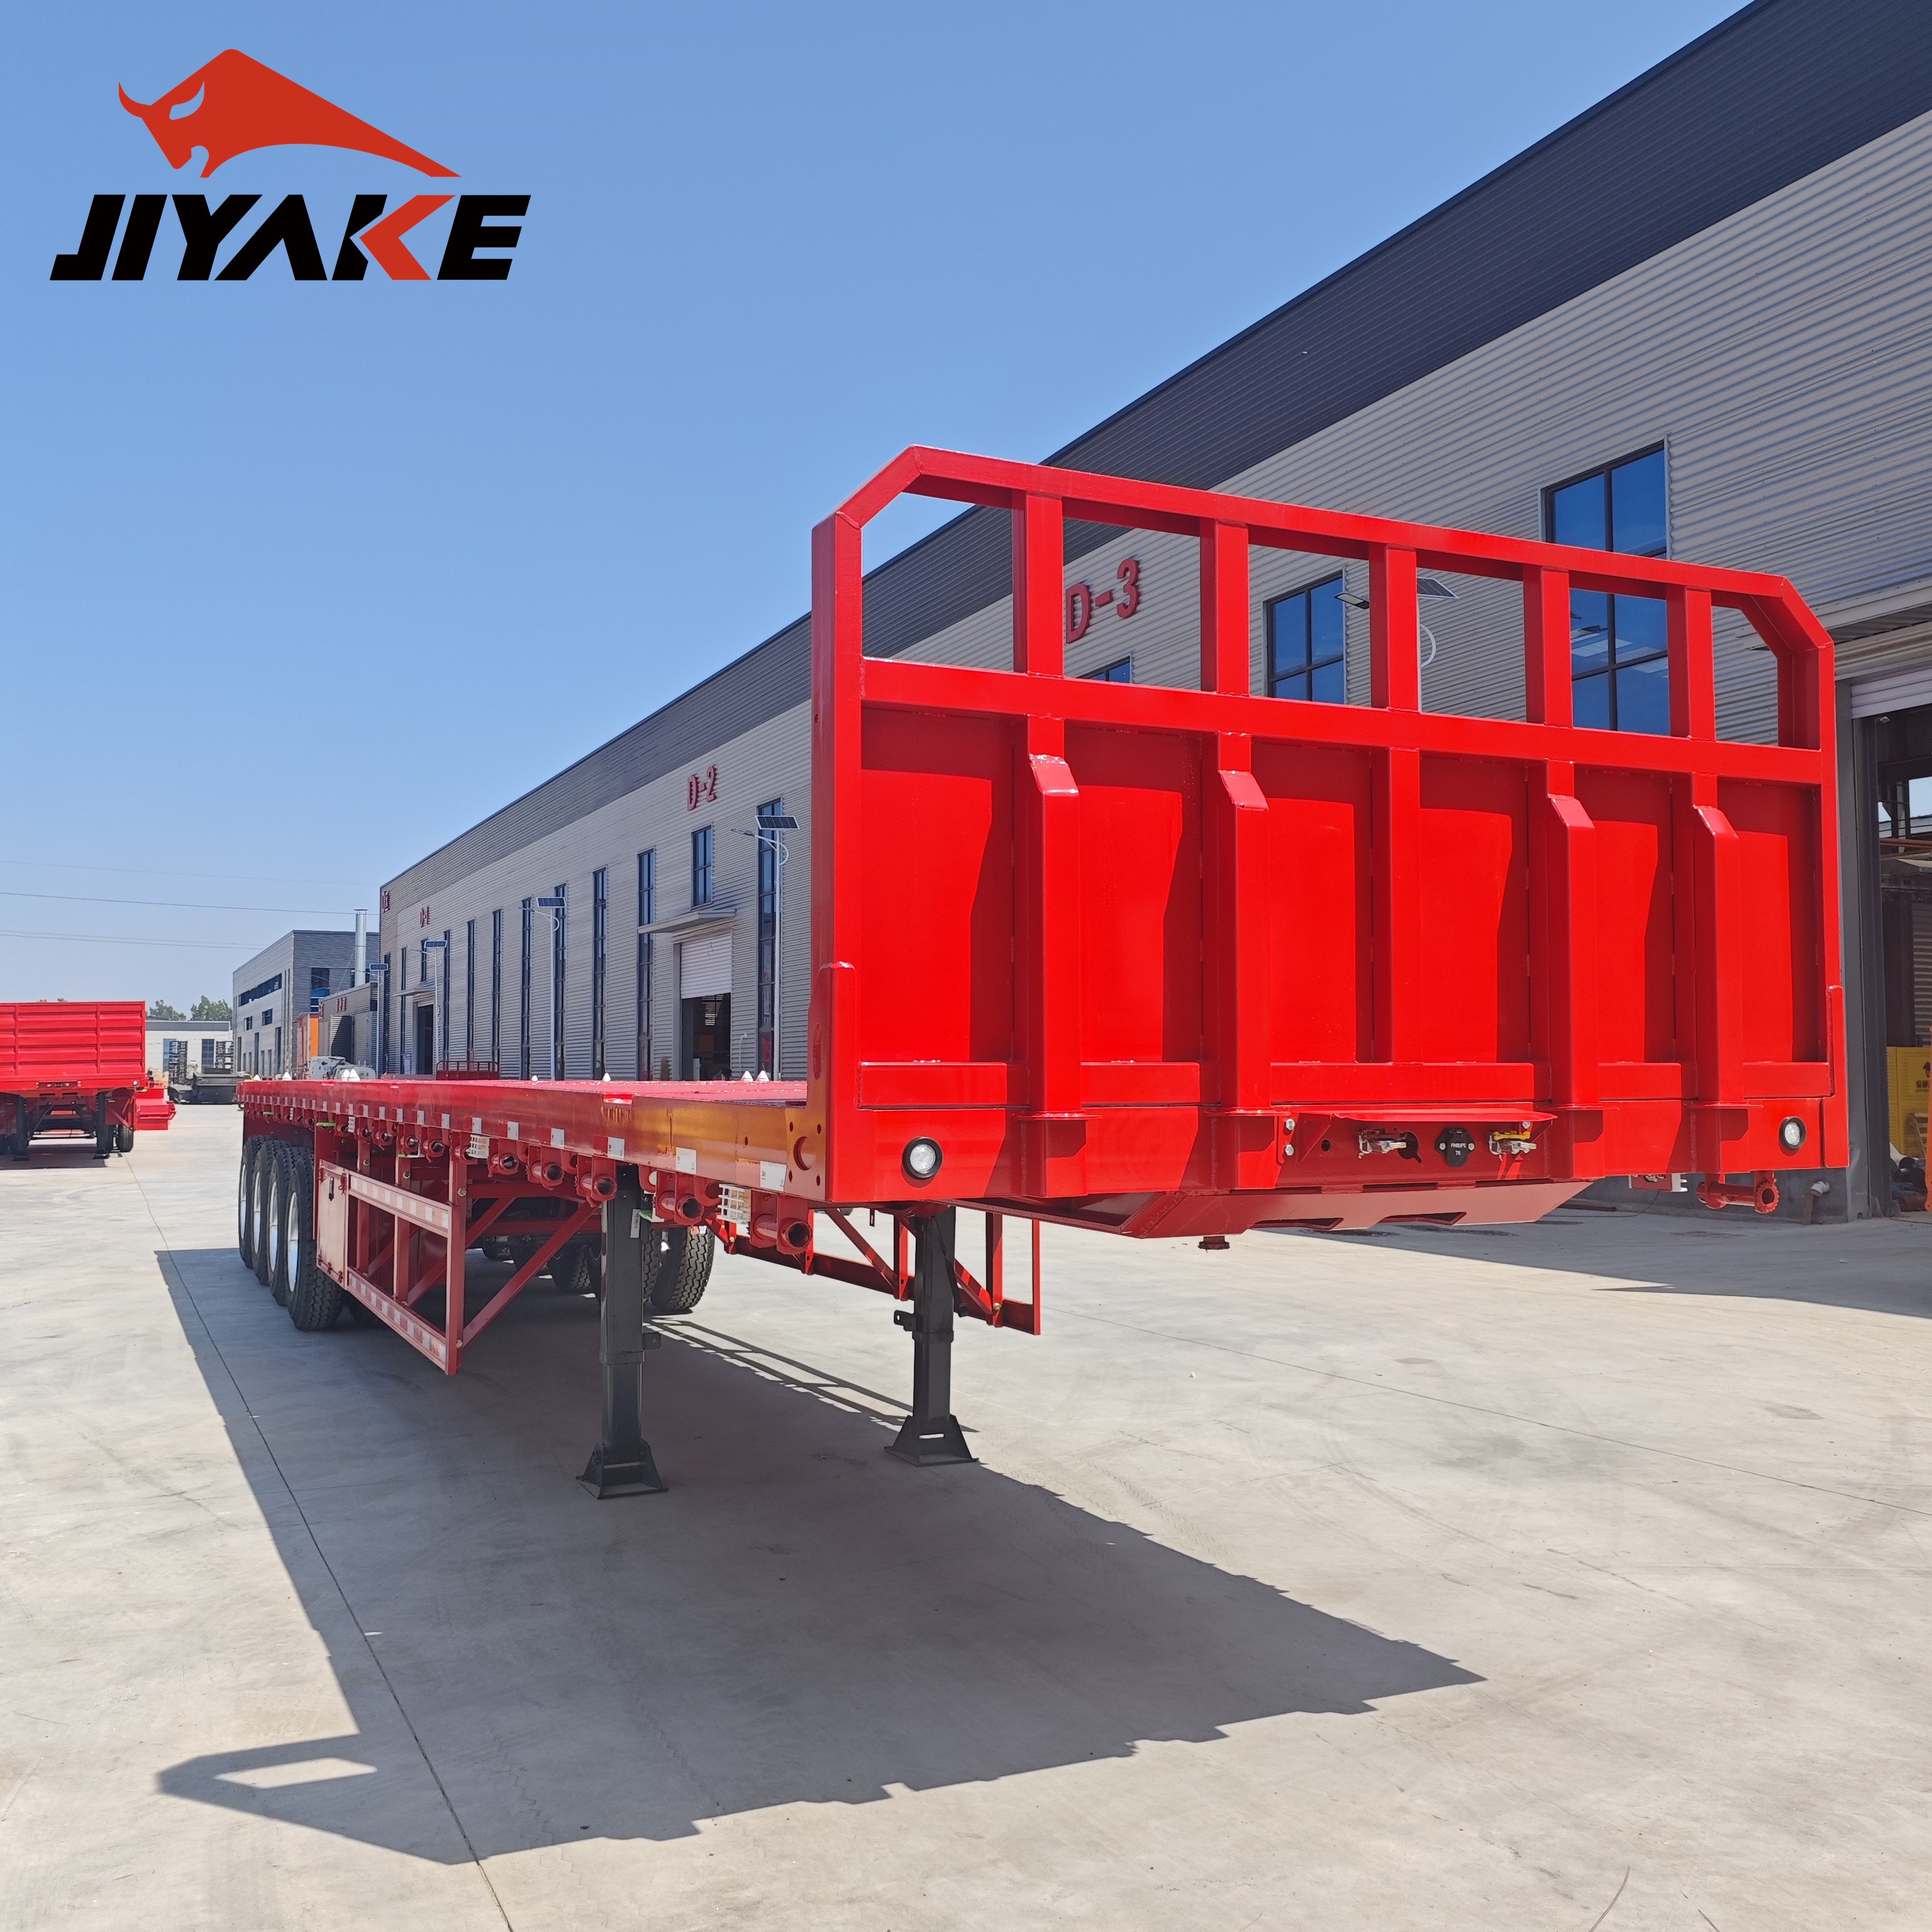

Financiar un remolque plataforma de 40 ft: mire más allá de la cuota mensual
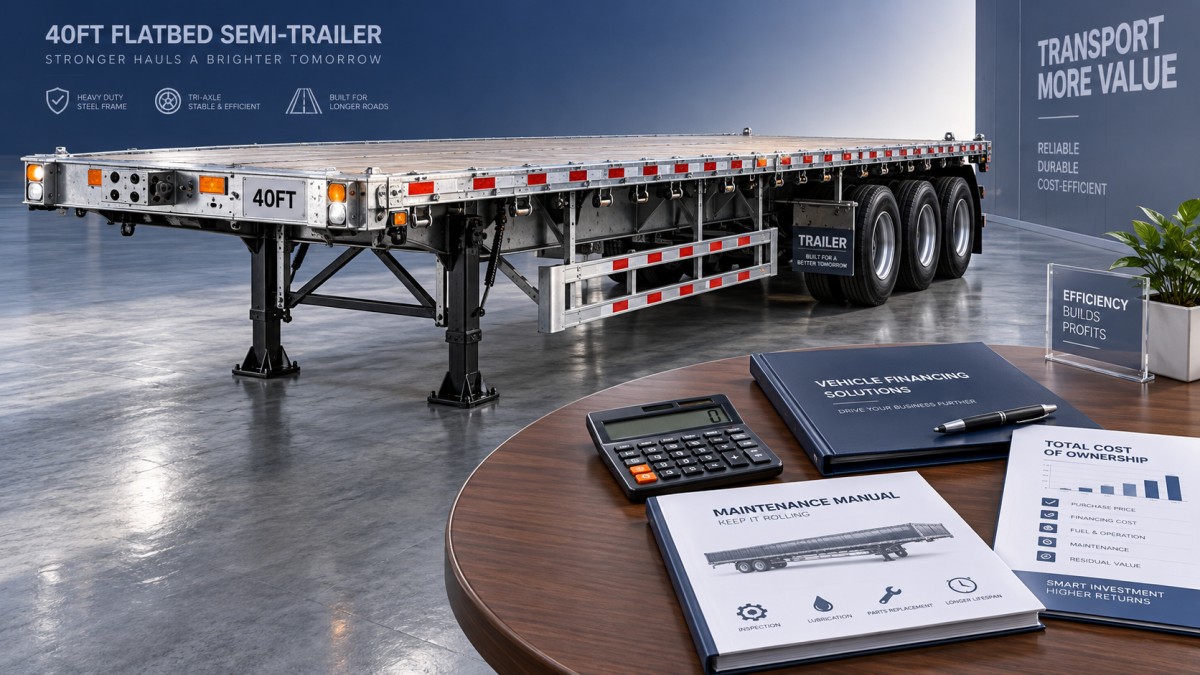
Una cuota mensual baja puede hacer que un semirremolque de plataforma de 40 pies parezca asequible, mientras expone a la empresa a mayores costos de intereses, un pago final elevado o fondos insuficientes para el mantenimiento. La opción de financiación más sólida es la que permite cubrir la carga de trabajo prevista del semirremolque sin provocar un déficit de efectivo inaceptable durante la entrega, la operación o la venta.
Por lo tanto, el precio cotizado del semirremolque de plataforma de 40 pies es solo el punto de partida. La aprobación debe basarse en el costo del activo entregado y listo para operar, el calendario completo de amortización y el flujo de caja que el semirremolque pueda generar de forma realista. Una cuota más baja no implica necesariamente un costo menor ni un compromiso más seguro.
Determine qué incluye realmente el precio de compra
Dos cotizaciones no son comparables a menos que incluyan las mismas especificaciones y el mismo alcance de entrega. Una cotización de exportación puede excluir el flete marítimo, el seguro, la manipulación en destino, los aranceles de importación, la matriculación, la inspección o las modificaciones necesarias para la operación local. El proveedor de financiación puede financiar la factura del semirremolque, pero exigir que esos costos adicionales se paguen de inmediato.
Calcule el costo de entrega y puesta en servicio antes de hablar del pago inicial. Separe los impuestos recuperables de los costos permanentes, pero incluya también el momento en que se pagan en la previsión de caja: recuperar un impuesto no elimina la necesidad de financiarlo inicialmente.
Las especificaciones también deben ser comercialmente equivalentes. La clasificación de los ejes, la tara, el equipo de frenos, los neumáticos, los cierres para contenedores cuando sean necesarios y los elementos para asegurar la carga afectan la capacidad útil y la idoneidad operativa. Un semirremolque más barato que no pueda transportar legalmente la carga prevista no supone un ahorro en la financiación.
Las categorías de equipos deben mantenerse diferenciadas. Unsemirremolque de cama baja de 4 ejes requiere una evaluación aparte cuando la carga de maquinaria o los requisitos de altura de la plataforma justifican una configuración de cama baja. Su precio no debe utilizarse como referencia directa para un semirremolque convencional de plataforma de 40 pies. Cualquier discrepancia entre el título del producto y los detalles de sus ejes o capacidad debe resolverse en las especificaciones firmadas antes de aprobar la financiación.
Compare las ofertas sobre la misma base de amortización
Solicite un calendario completo de amortización en lugar de basarse en una tasa anunciada. La comparación debe indicar el importe financiado, el depósito, la frecuencia de los pagos, el método de cálculo de intereses, las comisiones obligatorias, el pago final y el importe total a pagar. Determine si la tasa es fija o variable y si los pagos comienzan antes de que el semirremolque esté disponible para trabajar.
Una tasa de interés «simple» aplicada al principal original no es directamente comparable con una tasa calculada sobre el saldo decreciente. Del mismo modo, el alquiler de un arrendamiento puede excluir un pago de compra al final del plazo o imponer condiciones de devolución. Compare los flujos de caja reales según sus fechas, no solo los porcentajes cotizados.
El siguiente ejemplo hipotético muestra únicamente el efecto de ampliar el plazo del préstamo. Supone un precio de compra de $30,000, un depósito de $6,000 y una financiación de $24,000 a una tasa nominal anual fija del 10%, calculada mensualmente. Los pagos se realizan al final de cada mes, sin comisiones ni pago global final. Estas cifras son ilustrativas y no constituyen cotizaciones de mercado.
Los totales se redondean de forma independiente. El plazo más largo libera aproximadamente $99 de efectivo mensual, pero añade unos $1,400 en intereses y otro año de pagos de la deuda. Esta compensación puede justificarse si la liquidez tiene un valor operativo cuantificable. No debe confundirse con una reducción del costo de adquisición.
Un pago global final requiere una evaluación aparte. Reduce las cuotas al dejar parte del principal sin pagar hasta el vencimiento; no elimina esa obligación. Compare ese pago con un valor neto de venta conservador e identifique cómo se financiaría cualquier déficit. Los ingresos previstos por la reventa no son efectivo garantizado, y no debe darse por sentado que seguirá estando disponible la refinanciación.
Evalúe la asequibilidad según el efectivo cobrado, no según los ingresos previstos
El semirremolque no genera efectivo simplemente con su entrega. La matriculación, la inspección, la disponibilidad del tractor, la programación del cliente y las condiciones de pago pueden retrasar el primer cobro, mientras los cargos financieros ya han comenzado. Por eso, un depósito que agote el capital de trabajo puede ser más arriesgado que una cuota moderadamente más alta.
Modele la contribución de efectivo atribuible al semirremolque después de los costos operativos incrementales. Incluya costos como neumáticos, frenos, rodamientos, seguro, inspecciones, estacionamiento y mantenimiento. Si la inversión requiere capacidad adicional de tractores, conductores, combustible o subcontratación, incluya también esos costos. Evite contabilizar los costos dos veces si el margen de transporte ya los incluye.
Un umbral operativo útil es:
Viajes pagados necesarios al mes = (servicio mensual de la deuda + costos fijos en efectivo del semirremolque + reserva para mantenimiento) ÷ contribución por viaje pagado antes de esos costos.
Esto solo funciona si la contribución refleja la economía real de la ruta, incluidos los desplazamientos en vacío y los costos pertinentes del tractor y del conductor. También es necesario convertir los viajes facturados en fechas de cobro. Un mes rentable sobre el papel puede generar un déficit para el pago de la deuda si los clientes pagan tarde.
Evalúe presiones operativas concretas en lugar de aplicar una reducción arbitraria de los ingresos. Por ejemplo, la pérdida de un servicio contratado, varias semanas sin trabajo, el reemplazo de un neumático importante o un plazo de crédito adicional para un cliente. Lo importante es determinar el saldo de caja mínimo y la financiación necesaria para mantener los pagos al día, no solo la previsión de beneficios anuales.
Mantenga separados el costo de propiedad y el flujo de caja de la financiación
Una comparación del costo del ciclo de vida debe incluir los costos de adquisición y puesta en servicio, mantenimiento, seguro, inspecciones, cargos financieros y costos de venta, menos los ingresos netos de reventa. Utilice el mismo período de tenencia y los mismos supuestos de carga de trabajo para todas las alternativas.
No sume al costo total de propiedad tanto el precio de compra como los pagos del principal del préstamo. El principal devuelve los fondos utilizados para adquirir el activo; contabilizarlo de nuevo duplicaría el costo del activo. Sin embargo, en la previsión de liquidez, incluya el depósito y todos los pagos programados, ya que cada uno representa un movimiento real de efectivo.
La depreciación corresponde al análisis contable, no es un pago adicional en efectivo. Las deducciones fiscales y el tratamiento de los intereses dependen de la jurisdicción y de la estructura contractual. Incluya cualquier beneficio fiscal en el modelo solo cuando se hayan confirmado su aplicabilidad y el momento en que se recibirá.
La exposición a los costos de mantenimiento también influye en la decisión de financiación. Un plazo que mantenga pagos pendientes cuando se prevea renovar componentes importantes puede concentrar las necesidades de efectivo. Revise el soporte de mantenimiento y la disponibilidad de repuestos junto con el calendario de amortización; la cobertura de la garantía por sí sola no compensa el tiempo de inactividad.
Adapte la deuda al período de tenencia y a la moneda
Una venta prevista antes del vencimiento del préstamo exige calcular el costo de salida: los ingresos de venta previstos menos los costos de venta, el saldo pendiente de liquidación y cualquier comisión por amortización anticipada. Compare esas cifras en la fecha prevista de venta, no solo al final del contrato de financiación. Un plazo largo puede dejar a la empresa debiendo más de lo que puede obtener por el semirremolque.
En las compras transfronterizas, distinga entre la moneda de pago al proveedor, la moneda de financiación y la moneda de los ingresos operativos. Un préstamo en moneda extranjera puede ofrecer una tasa cotizada más baja, pero crear una exposición al reembolso si los ingresos se cobran en otra moneda. Someta el tipo de cambio a pruebas de tensión durante el plazo de la deuda y cotice por separado cualquier cobertura, en lugar de tratar el tipo de cambio inicial como permanente.
Las condiciones del contrato también pueden modificar el riesgo efectivo. Revise las garantías sobre otros activos, los avales, los seguros obligatorios, los cargos por demora, las cláusulas de liquidación anticipada y las restricciones a la venta o al uso transfronterizo. Confirme quién asume la carga de efectivo si se retrasa la entrega y si los hitos de pago al proveedor coinciden con la inspección y la aceptación.
Condicione la aprobación a una cobertura financiera para escenarios desfavorables
Una aprobación justificable documenta las especificaciones acordadas, el costo de entrega, el calendario completo de financiación, una contribución operativa realista y una reserva mínima de liquidez. Cualquier déficit derivado de un pago global final o de una venta anticipada debe contar con una fuente de financiación identificada, en lugar de depender de una reventa favorable o de una refinanciación supuesta.
La cuota más baja puede ser la opción adecuada cuando conservar efectivo favorece la fiabilidad de las operaciones y el costo adicional de financiación es aceptable. Sin embargo, si la asequibilidad depende de una utilización ininterrumpida, del pago inmediato de los clientes y de un valor de reventa optimista, la estructura de financiación es demasiado frágil, aunque la cuota mensual se ajuste al presupuesto.
Dejar una respuesta
Servicio de primera calidad y equipo profesional de postventa.
Contacto
*Respetamos su confidencialidad y toda la información está protegida.